7 errores financieros de los 20 que puedes evitar (y qué hacer en su lugar)
Si ahorras $500 al mes desde los 25 años, a los 65 podrías tener más de $760,000. Si empiezas a los 35, con el mismo esfuerzo mensual, llegarías a unos $416,000. La diferencia no es cuánto ganas: es cuándo empiezas.
Los 20 son la década en la que tienes tu primer sueldo, tu primera tarjeta y tus primeras decisiones grandes. En esta guía repasamos los errores financieros de los 20 más comunes y qué hacer en su lugar, con ejemplos en pesos.
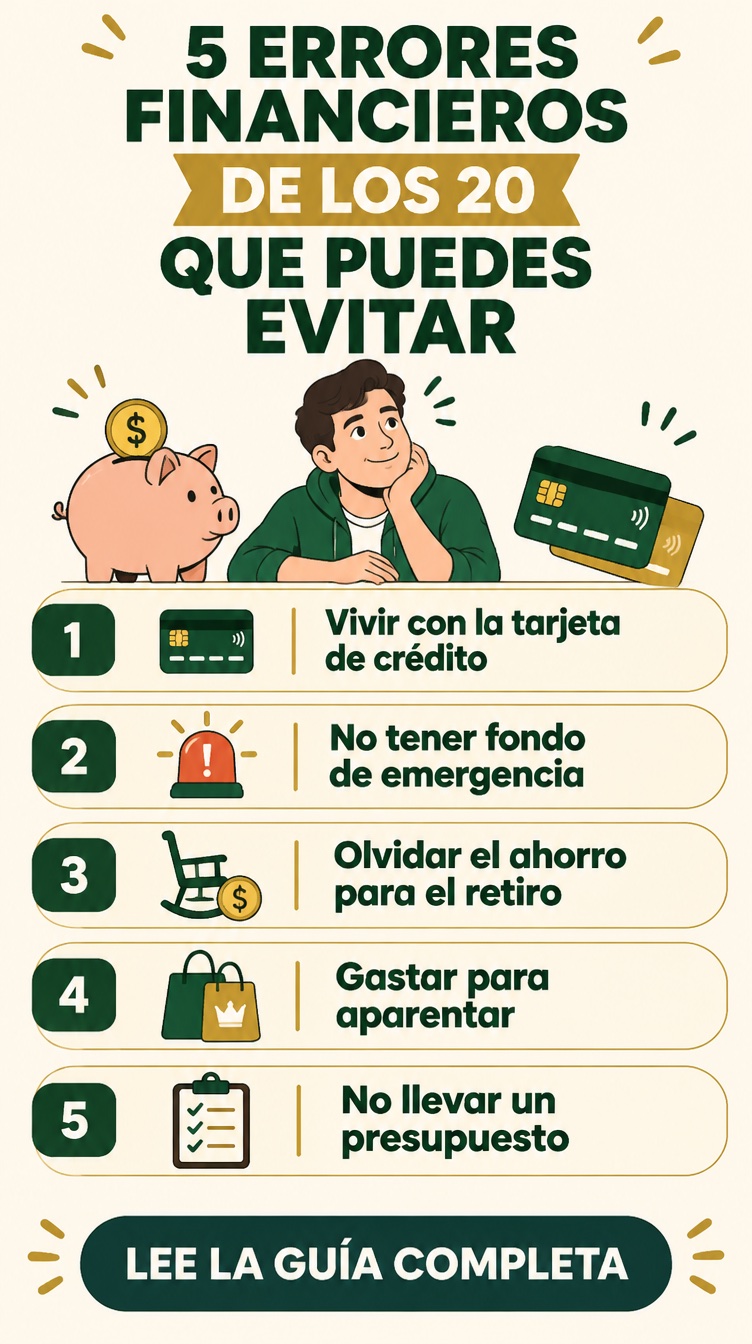
⚡ Respuesta rápida: los errores financieros más comunes a los 20 son vivir con la tarjeta de crédito, no tener un fondo de emergencia, olvidar el ahorro para el retiro, gastar para aparentar, no llevar un presupuesto, endeudarse por compras que pierden valor y no invertir. Evitarlos desde ahora te da la mayor ventaja que existe: el tiempo.
Table of Contents
🤔 ¿Por qué los 20 son tan importantes para tu dinero?
Por el interés compuesto: tu dinero genera rendimientos y esos rendimientos generan más rendimientos. Mientras más años tenga para crecer, más trabaja por ti. Y funciona igual al revés: una deuda con intereses altos crece rápido si no la controlas.
Además, muchos hábitos se forman en esta etapa. Según la Encuesta Nacional de Inclusión Financiera 2024 del INEGI, solo alrededor de 4 de cada 10 personas en México tienen una cuenta de ahorro para el retiro (Afore). Empezar a los 20 te pone muy por delante.
🪜 Los 7 errores (y qué hacer en su lugar)
1️⃣ Vivir con la tarjeta de crédito
Usar la tarjeta como si fuera dinero extra y pagar solo el mínimo es la forma más rápida de endeudarte. Las tarjetas tienen intereses altos: revisa su CAT (Costo Anual Total) en tu estado de cuenta.
En su lugar: paga el total cada mes («pagar para no generar intereses») y usa la tarjeta solo para lo que ya tenías presupuestado. La CONDUSEF tiene simuladores para comparar tarjetas.
2️⃣ No tener un fondo de emergencia
Sin colchón, cualquier imprevisto (el celular que se rompe, una consulta médica, quedarte sin trabajo) termina en la tarjeta o en un préstamo.
En su lugar: junta poco a poco de 3 a 6 meses de tus gastos básicos en una cuenta aparte. Empieza con una meta pequeña: tu primer mes.
3️⃣ Olvidar el ahorro para el retiro
A los 25 el retiro parece lejísimos. Pero es justo cuando el interés compuesto tiene más años para trabajar.
En su lugar: revisa tu Afore, verifica que tus datos estén bien y considera hacer aportaciones voluntarias, aunque sean pequeñas. La CONSAR explica cómo hacerlo, incluso desde la app AforeMóvil o en tiendas de conveniencia.
4️⃣ Gastar para aparentar
El celular último modelo a meses, la ropa de marca para la foto, las salidas que no puedes pagar. Las redes sociales hacen que parezca que todos viven así.
En su lugar: antes de comprar algo, pregúntate «¿lo compraría si nadie lo viera?». Espera 48 horas para las compras que no son necesarias.
5️⃣ No llevar un presupuesto
Si no sabes a dónde se va tu dinero, no puedes decidir a dónde quieres que vaya.
En su lugar: anota tus gastos un mes y luego arma un presupuesto sencillo. Esta guía te ayuda a crear un presupuesto mensual desde cero.
6️⃣ Endeudarte por cosas que pierden valor
Un auto nuevo con un crédito largo, viajes a meses sin intereses que se acumulan o préstamos en apps para «darte un gusto». Pagarás durante años algo que vale cada vez menos.
En su lugar: usa crédito solo para lo que te ayuda a ganar más o a construir patrimonio, y nunca juntes varios pagos a meses sin sumar cuánto pagas en total al mes.
7️⃣ Esperar a «ganar más» para invertir
No necesitas mucho dinero para empezar. En México puedes invertir desde montos pequeños en instrumentos regulados.
En su lugar: aprende lo básico y empieza con poco. Aquí tienes 5 pasos para invertir con poco dinero.
📊 Ejemplo práctico: el poder de empezar antes
| Empiezas a los | Ahorras al mes | Años | Total aportado | Total a los 65 |
|---|---|---|---|---|
| 25 años | $500 | 40 | $240,000 | ≈ $763,000 |
| 35 años | $500 | 30 | $180,000 | ≈ $416,000 |
Con el mismo ahorro mensual, empezar 10 años antes casi duplica el resultado. *Cálculo ilustrativo con un rendimiento real supuesto de 5% anual; los rendimientos no están garantizados.*
❌ Señales de que ya caíste en uno
- ⚠️ Llegas a la quincena sin dinero aunque tu sueldo no ha bajado.
- ⚠️ Pagas solo el mínimo de tu tarjeta varios meses seguidos.
- ⚠️ No sabes cuánto debes en total, sumando todas tus tarjetas y apps.
- ⚠️ Usas un préstamo para pagar otro.
- ⚠️ No sabes en qué Afore estás.
Si te identificas con dos o más, no te castigues: empieza por el paso que más te urja. Si tienes deudas, sigue estos 10 pasos para librarte de las deudas.
✅ Nuestro veredicto
Los 20 no son para tener todo resuelto, sino para construir hábitos. Los tres que más impacto tienen son: pagar la tarjeta completa, tener un fondo de emergencia y empezar a ahorrar para el retiro, aunque sea poco.
No se trata de dejar de disfrutar, sino de que tus gastos de hoy no le quiten opciones a tu yo de 35. Con un presupuesto sencillo y ahorro automático, puedes hacer las dos cosas.
❓ Preguntas frecuentes
¿Es malo tener tarjeta de crédito a los 20?
No. Bien usada, te ayuda a construir historial crediticio. El problema es pagar solo el mínimo o usarla para gastos que no puedes cubrir.
¿Cuánto debería ahorrar a los 20?
Una referencia común es apartar al menos el 10% de tu ingreso. Si hoy no puedes, empieza con lo que sea posible y súbelo poco a poco.
¿Vale la pena hacer aportaciones voluntarias a la Afore?
Para muchas personas sí, porque el dinero tiene décadas para crecer y algunas aportaciones pueden deducirse de impuestos. Revisa las opciones en la CONSAR o con tu Afore.
¿Qué hago primero: pagar deudas o ahorrar?
Si tus deudas tienen intereses altos, primero junta un fondo pequeño para emergencias y luego enfócate en pagarlas. Después, sube tu ahorro.
🚀 Conclusión: qué hacer hoy
Tu mayor ventaja a los 20 no es tu sueldo: es el tiempo. Cada error que evitas hoy vale mucho más dentro de 30 años.
👉 Tu acción para hoy: entra a la app AforeMóvil o a tu estado de cuenta, confirma en qué Afore estás y cuánto tienes ahorrado.
💬 ¿Cuál de estos errores te ha costado más? Cuéntanos en los comentarios. Y para saber a dónde se va tu dinero, empieza con cómo saber cuánto gastas realmente al mes.
📚 Fuentes
- INEGI — Encuesta Nacional de Inclusión Financiera (ENIF) 2024: https://www.inegi.org.mx/programas/enif/2024/
- CONDUSEF: https://www.condusef.gob.mx
- CONSAR — Comisión Nacional del Sistema de Ahorro para el Retiro: https://www.gob.mx/consar
Las cifras son ilustrativas y los rendimientos no están garantizados. Este contenido no es asesoría financiera; consulta fuentes oficiales y, si lo necesitas, a un asesor certificado.


