Cuenta nivel 1, 2 y 3: diferencias, límites en pesos y cuál te conviene
¿Te ha pasado que alguien te transfiere dinero y el banco lo rechaza aunque tu cuenta «funciona bien»? Muchas veces la culpa no es del banco ni de la app: es el nivel de tu cuenta. En México, cada cuenta de débito tiene un tope de dinero que puede recibir al mes, y muchas cuentas digitales que se abren en minutos tienen un límite más bajo del que imaginas.
En esta guía vas a entender la diferencia entre una cuenta nivel 1, 2 y 3, cuánto puedes recibir en pesos con cada una, qué te piden para abrirla y cómo saber cuál tienes.
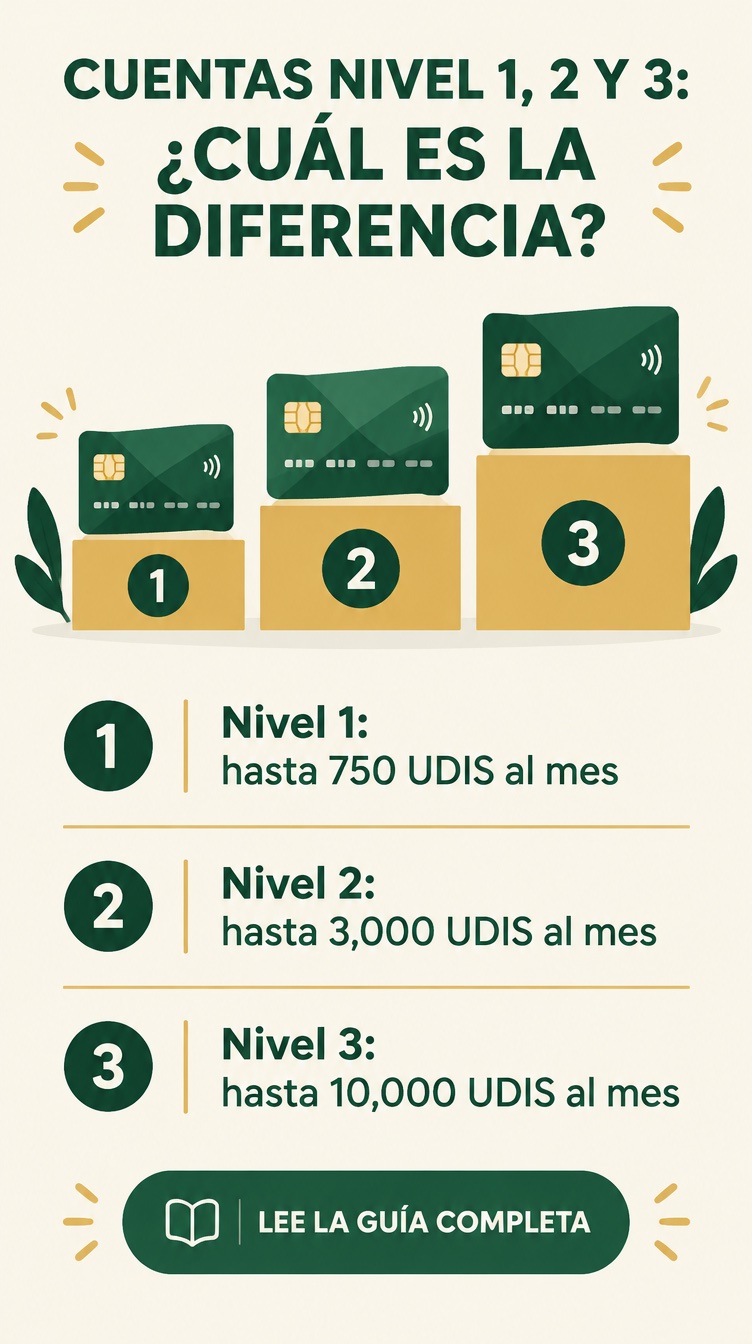
⚡ Respuesta rápida: el nivel de una cuenta define cuánto puede recibir al mes. Nivel 1: hasta 750 UDIS (unos $6,600). Nivel 2: hasta 3,000 UDIS (unos $26,500). Nivel 3: hasta 10,000 UDIS (unos $88,000). Nivel 4: sin límite regulatorio. A más nivel, más documentos te piden para abrirla.
Table of Contents
🤔 ¿Qué son los niveles de cuenta y por qué existen?
Los niveles son una regla del Banco de México para que cualquier persona pueda tener una cuenta, incluso sin muchos documentos. La lógica es sencilla: mientras menos datos le das al banco, menos dinero puede pasar por tu cuenta. Así se facilita la inclusión financiera y, al mismo tiempo, se reduce el riesgo de que las cuentas se usen para lavar dinero.
Los límites no están en pesos, sino en UDIS (Unidades de Inversión), un valor que publica Banxico y que sube con la inflación. Por eso el tope en pesos cambia un poco cada día. Según Expansión, con el valor de la UDI de septiembre de 2026, 1,000 UDIS equivalían a unos $8,819. Banxico también explica en su sitio Banxico Contigo que las cuentas digitales suelen ser de nivel 2, aunque depende del banco y del producto.
🪜 Las diferencias entre cada nivel, paso a paso
1️⃣ Cuenta nivel 1: la más sencilla
- 💰 Límite: hasta 750 UDIS de depósitos al mes (unos $6,600). El saldo tampoco puede pasar de 1,000 UDIS (unos $8,800).
- 📄 Requisitos: muy pocos; generalmente nombre y fecha de nacimiento.
- 👤 Para quién: jóvenes que empiezan, personas que solo reciben apoyos pequeños o quieren una tarjeta para compras en línea.
2️⃣ Cuenta nivel 2: la de casi todas las apps
- 💰 Límite: hasta 3,000 UDIS al mes (unos $26,500).
- 📄 Requisitos: nombre completo, fecha de nacimiento, identificación oficial y domicilio. Se puede abrir a distancia, desde el celular.
- 👤 Para quién: la mayoría de las cuentas digitales y bancos por app. Sirve para recibir un sueldo modesto o pagos ocasionales.
3️⃣ Cuenta nivel 3: para recibir más dinero
- 💰 Límite: hasta 10,000 UDIS al mes (unos $88,000).
- 📄 Requisitos: además de lo anterior, comprobante de domicilio, teléfono, correo y, en algunos casos, constancia de situación fiscal. Se abre en sucursal o a distancia según el banco.
- 👤 Para quién: quien recibe un sueldo alto, trabaja por su cuenta o cobra a clientes.
4️⃣ Cuenta nivel 4: sin límite
No tiene un tope regulatorio de depósitos (el banco puede pactar uno contigo). Pide los mismos documentos que la nivel 3, normalmente cotejados en sucursal. Es la cuenta tradicional de nómina o la que usan negocios con muchos movimientos.
📊 Ejemplo práctico: ¿te alcanza tu cuenta?
| Nivel | Tope mensual (UDIS) | Aproximado en pesos* | Ejemplo de uso |
|---|---|---|---|
| 1 | 750 | $6,600 | Recibir apoyos o mesada |
| 2 | 3,000 | $26,500 | Sueldo de $18,000 + algunas transferencias |
| 3 | 10,000 | $88,000 | Freelance que cobra $40,000 al mes |
| 4 | Sin límite | — | Negocio o ingresos variables altos |
*Calculado con la UDI de septiembre de 2026 (unos $8.82 por UDI). Revisa el valor del día.
Caso real de todos los días: Laura cobra $20,000 al mes en una cuenta digital nivel 2. En diciembre recibe su aguinaldo de $10,000. En total le entran $30,000 en el mes, más que el tope de unos $26,500. La última transferencia podría ser rechazada. La solución: subir su cuenta a nivel 3 antes de diciembre o recibir parte del dinero en otra cuenta.
❌ Errores comunes
- ⚠️ Creer que el límite es de saldo y no de depósitos. El tope suma todo lo que entra en el mes calendario, aunque lo gastes enseguida.
- ⚠️ Abrir una cuenta en una app y usarla como cuenta de nómina sin revisar su nivel. Revisa el contrato antes de dar tu CLABE.
- ⚠️ Dar la misma cuenta para todo (sueldo, ventas, tandas). Si mezclas, llegas al tope más rápido.
- ⚠️ Esperar a que te rechacen un depósito para actuar. Subir de nivel puede tardar unos días porque te piden documentos.
✅ Nuestro veredicto
Para la mayoría de las personas que solo reciben su sueldo, una cuenta nivel 2 es suficiente si ganas menos de unos $25,000 al mes y no recibes otros ingresos. Si trabajas por tu cuenta, vendes en línea, cobras del extranjero o tu ingreso varía mucho, conviene nivel 3 o 4 para no quedarte con dinero «atorado». La nivel 1 sirve como tarjeta de compras en línea, no como cuenta principal. Ten en cuenta que, según Expansión, en 2026 se discute una propuesta para cambiar los límites; mientras no se publique como regla, valen los topes actuales.
❓ Preguntas frecuentes
¿Cómo sé de qué nivel es mi cuenta?
Revísalo en tu contrato, en la sección de datos del producto, donde aparece el límite en UDIS. También puedes buscarlo en la app o preguntarlo en el chat o sucursal de tu banco. Si dice «hasta 3,000 UDIS», es nivel 2.
¿Qué pasa si me depositan más del límite?
El banco puede rechazar el depósito y el dinero regresa a quien lo envió. Algunos bancos avisan antes por la app. Por eso conviene revisar el nivel antes de recibir una cantidad grande, como el aguinaldo o un pago de cliente.
¿Puedo subir mi cuenta de nivel 2 a nivel 3?
Sí, en la mayoría de los bancos. Normalmente te piden comprobante de domicilio y completar tus datos en la app o en sucursal. Algunos bancos digitales no ofrecen nivel 3; en ese caso tendrías que abrir otra cuenta.
¿El límite cuenta por mes o por 30 días?
Las fuentes lo explican como un límite de abonos mensuales; cada banco indica en su contrato cómo lo calcula. Si estás cerca del tope, pregunta a tu banco la fecha exacta en que se reinicia el conteo.
🚀 Conclusión: qué hacer hoy
La idea clave: el nivel de tu cuenta decide cuánto dinero puedes recibir, no solo lo que tienes. Revisarlo hoy te evita un depósito rechazado en el peor momento.
👉 Abre tu app o tu contrato y busca el límite en UDIS de tu cuenta principal. Si recibes más de unos $25,000 al mes, pide subir a nivel 3. Si cobras del extranjero, te servirá nuestra guía para recibir pagos del extranjero en México.
💬 ¿Sabías que tu cuenta tenía un límite? Cuéntanos qué nivel tienes en los comentarios. Y si ya tienes tu cuenta en orden, el siguiente paso puede ser empezar a invertir con poco dinero.
📌 ¿Te sirvió? Guarda esta guía en Pinterest para tenerla a la mano:
📚 Fuentes
- Banxico Contigo: apertura de cuentas de inclusión
- Expansión: recibir dinero en tu cuenta bancaria tiene un límite (septiembre 2026)
- Expansión: límites de depósito de cuenta bancaria 2026
- Banco de México: Circular 3/2012
Este artículo es informativo y no es asesoría financiera. Los montos en pesos son aproximados y cambian con el valor de la UDI; los requisitos exactos dependen de cada banco.