Cómo saber cuánto dinero gastas realmente al mes (método de 30 minutos)
Si te preguntan cuánto gastas al mes, ¿podrías dar una cifra exacta sin adivinar? La mayoría de las personas responde de memoria y se queda corta, porque recuerda la renta y el súper, pero olvida los cafés, las apps, las comisiones y el efectivo que se va sin dejar rastro.
Ese hueco entre lo que crees que gastas y lo que de verdad gastas es la razón por la que el dinero «no alcanza». En esta guía vas a aprender cómo saber cuánto dinero gastas al mes con un método sencillo que te toma unos 30 minutos, sin apps de pago ni hojas de cálculo complicadas.
⚡ Respuesta rápida: para saber cuánto gastas realmente al mes, junta los estados de cuenta de tus últimos 3 meses (débito, crédito y apps de pago), suma también el efectivo que retiraste, clasifica cada gasto en fijo o variable y saca el promedio mensual. Esa cifra, comparada con tu ingreso, te dice si estás ahorrando o gastando de más.
Table of Contents
🤔 ¿Por qué casi nadie sabe cuánto gasta?
Porque hoy el dinero sale por muchas puertas al mismo tiempo: tarjeta de débito, tarjeta de crédito, transferencias, efectivo, cargos automáticos y apps. Cada uno deja el registro en un lugar distinto, así que nunca ves el total en una sola pantalla.
Para darte una idea, según la Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) 2024 del INEGI, el gasto corriente monetario promedio de un hogar en México fue de unos $15,891 pesos al mes. De eso, el 37.7 % se fue en alimentos, bebidas y tabaco, y el 19.5 % en transporte y comunicaciones.
Tu caso puede ser muy distinto, pero el dato muestra algo útil: comida y transporte suelen ser más de la mitad del gasto, y justo ahí es donde más se esconden los gastos pequeños que no anotamos.
🪜 El método de 30 minutos en 5 pasos
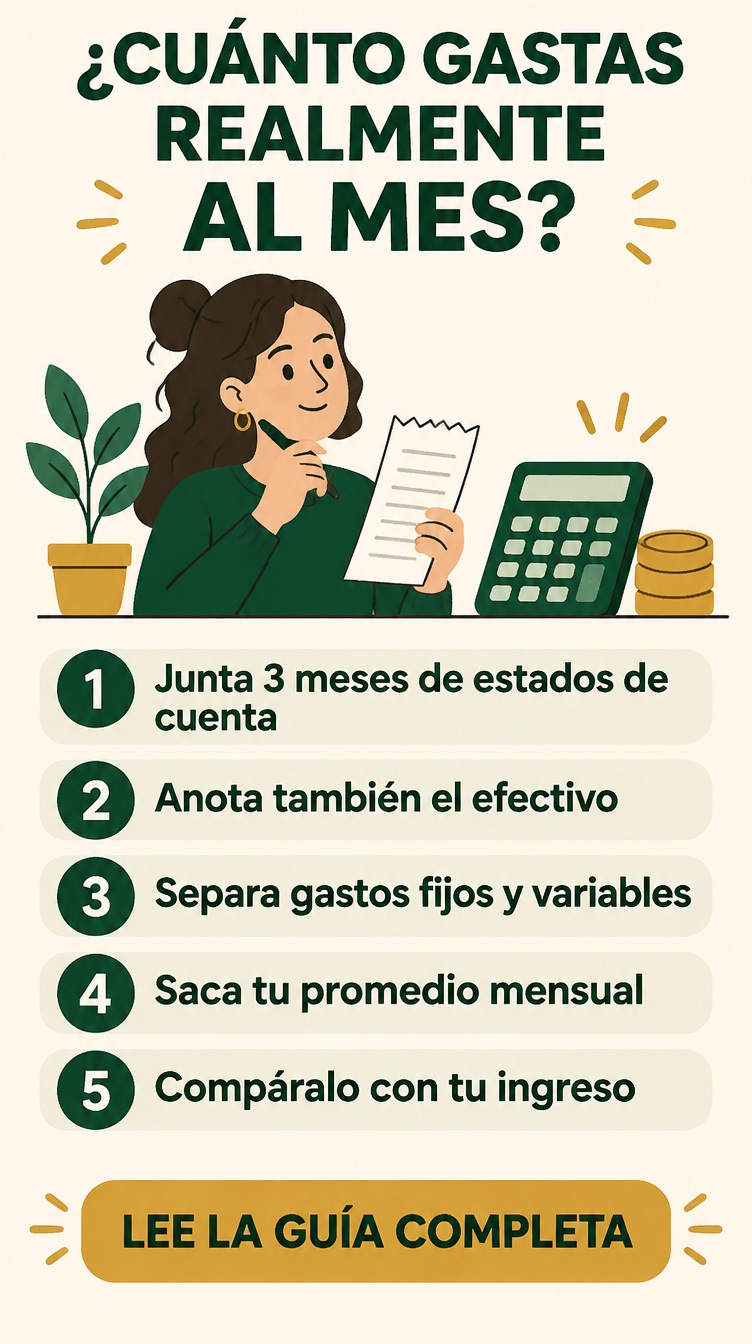
1️⃣ Junta 3 meses de estados de cuenta
Descarga desde la app o la página de tu banco los estados de cuenta de los últimos 3 meses de todas tus cuentas: débito, crédito, cuentas digitales y monederos electrónicos.
¿Por qué 3 meses y no uno? Porque un solo mes engaña. Puede tocar un cumpleaños, una reparación o una quincena extra. Con tres meses ves tu patrón real.
- 📄 Si tu banco solo muestra movimientos, usa esa lista; no necesitas el PDF oficial.
- 🔎 Revisa también PayPal, Mercado Pago u otras apps donde pagues.
2️⃣ Anota también el efectivo
El efectivo es el gran olvidado. En tu estado de cuenta solo verás «retiro en cajero», pero no en qué se gastó.
Suma todos los retiros de los 3 meses. Si no sabes en qué se fue, no lo inventes: déjalo como una categoría llamada «efectivo sin registrar». Si esa cifra es grande, ya encontraste tu primera fuga.
3️⃣ Separa gastos fijos y variables
Clasifica cada movimiento en una de estas dos columnas:
- 🏠 Gastos fijos: casi no cambian de mes a mes. Renta o hipoteca, luz, agua, internet, plan de celular, colegiaturas, seguros, suscripciones y pagos de créditos.
- 🛒 Gastos variables: cambian según lo que decides. Súper, comidas fuera, gasolina, transporte, ropa, salidas, regalos y antojos.
Puedes hacerlo con papel y lápiz, en una hoja de Google Sheets o con los colores de tu app bancaria. Lo importante es que cada peso tenga una etiqueta.
4️⃣ Saca tu promedio mensual
Suma el total de los 3 meses y divídelo entre 3. Haz lo mismo con cada categoría.
Ahora sí tienes tu gasto real promedio. No lo que crees que gastas, sino lo que salió de tus cuentas. Muchas personas descubren aquí que gastan 15 % o 20 % más de lo que pensaban.
No olvides prorratear los gastos que no son mensuales, como el predial, la tenencia o un seguro anual: divide el pago entre 12 y súmalo a tus fijos.
5️⃣ Compáralo con tu ingreso
Pon tu ingreso neto mensual (lo que de verdad llega a tu cuenta) junto a tu gasto promedio:
- ✅ Si gastas menos de lo que ganas: la diferencia es tu capacidad de ahorro. Automatízala.
- ⚠️ Si gastas lo mismo que ganas: cualquier imprevisto te mete en deudas.
- 🚨 Si gastas más de lo que ganas: la diferencia la estás cubriendo con tarjeta o préstamos. Es momento de recortar variables.
📊 Ejemplo práctico: Laura y sus $14,000 al mes
Laura gana $14,000 netos al mes y creía gastar unos $11,000. Después de revisar sus 3 meses, esto encontró (promedio mensual, cifras de ejemplo):
| Categoría | Lo que creía | Lo que gastó en realidad |
|---|---|---|
| Renta y servicios | $5,500 | $5,700 |
| Súper | $2,500 | $2,900 |
| Transporte | $1,200 | $1,600 |
| Comida fuera y cafés | $800 | $1,900 |
| Suscripciones y apps | $300 | $650 |
| Efectivo sin registrar | $0 | $1,100 |
| Total | $10,300 | $13,850 |
Laura no ahorraba los $3,700 que imaginaba, sino apenas $150. Sus fugas estaban en comida fuera, suscripciones olvidadas y efectivo sin control. Con solo cancelar dos suscripciones y llevar lonche tres días a la semana, recuperó unos $1,000 al mes.
❌ Errores comunes al calcular tus gastos
- ⚠️ Revisar un solo mes. Te da una foto incompleta. Usa al menos tres.
- ⚠️ Contar el pago de la tarjeta como un gasto aparte. Si ya sumaste las compras de la tarjeta, no sumes también el pago, o contarás doble.
- ⚠️ Olvidar los gastos anuales. Predial, tenencia, seguros o la inscripción escolar pegan fuerte si no los prorrateas.
- ⚠️ Juzgarte en lugar de medir. El objetivo es ver la realidad, no sentir culpa. Primero mide, después decides.
- ⚠️ Dejar de hacerlo. Una revisión no sirve si nunca la repites. Hazla cada mes.
✅ Nuestro veredicto
Saber cuánto gastas no requiere una app sofisticada: requiere juntar toda la información en un solo lugar. El método de 3 meses es el más confiable para principiantes porque corrige los meses atípicos y te obliga a ver el efectivo.
Si después de hacerlo descubres que gastas más de lo que ganas, no es el fin del mundo: es el punto de partida. La CONDUSEF recomienda justamente registrar ingresos y gastos como primer paso para cualquier presupuesto. Con tu cifra real ya puedes armar un plan como el método 50/30/20.
❓ Preguntas frecuentes
¿Cuál es la mejor app para saber cuánto gasto al mes?
La que vas a usar todos los días. Muchas apps bancarias ya clasifican tus compras por categoría. Si pagas mucho en efectivo, una hoja de cálculo sencilla o una libreta funcionan igual de bien.
¿Qué son los gastos hormiga?
Son gastos pequeños y frecuentes que casi no notas: cafés, botanas, envíos, propinas en apps o suscripciones. Por separado parecen poco, pero sumados al mes pueden superar los mil pesos.
¿Cuánto debería gastar de mi sueldo?
Una guía común es la regla 50/30/20: 50 % para necesidades, 30 % para gustos y 20 % para ahorro o pago de deudas. Es un punto de partida, no una ley; ajústala a tu realidad.
¿Cada cuánto debo revisar mis gastos?
Lo ideal es una revisión rápida cada semana y una completa al cierre de cada mes. Así detectas a tiempo cualquier gasto que se esté saliendo de control.
🚀 Conclusión: qué hacer hoy
No puedes controlar lo que no mides. Tu gasto real es la base de cualquier plan para ahorrar, invertir o salir de deudas.
👉 Tu acción para hoy: abre la app de tu banco, descarga los movimientos de los últimos 3 meses y, antes de dormir, clasifica solo el primer mes en fijos y variables. Mañana haces los otros dos.
💬 ¿Cuál crees que es tu mayor gasto hormiga? Cuéntanos en los comentarios. Y cuando tengas tu cifra, sigue con nuestra guía para crear un presupuesto mensual desde cero o revisa los malos hábitos que te impiden ahorrar.
📚 Fuentes
- INEGI — Encuesta Nacional de Ingresos y Gastos de los Hogares (ENIGH) 2024: https://www.inegi.org.mx/programas/enigh/nc/2024/
- CONDUSEF — Educación financiera: https://www.condusef.gob.mx
Este contenido es educativo y no constituye asesoría financiera personalizada. Las cifras del ejemplo son ilustrativas.


